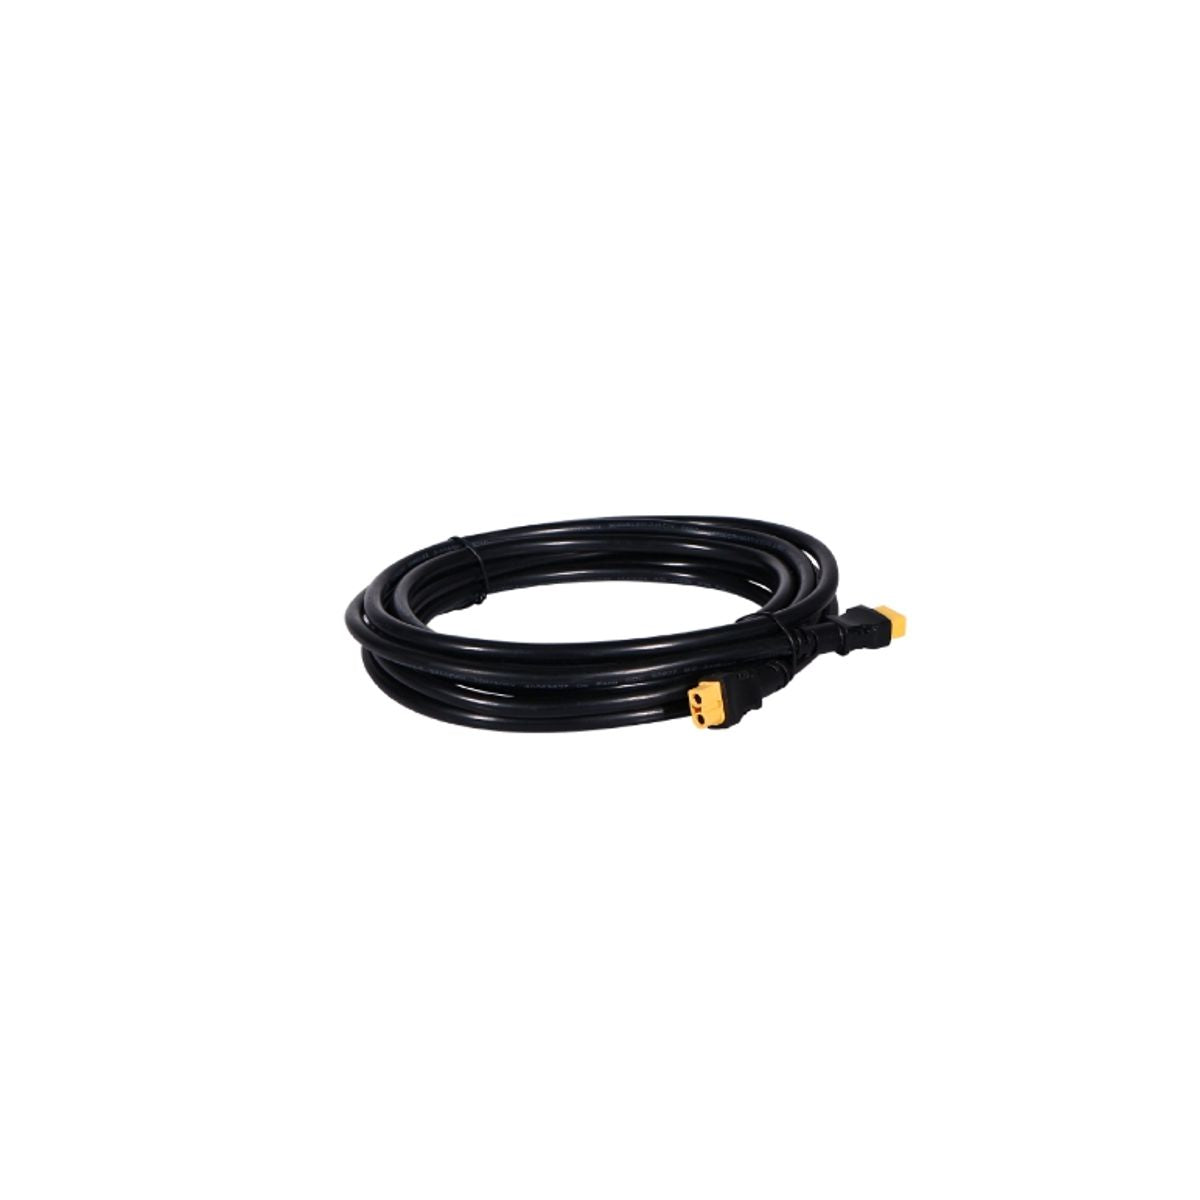
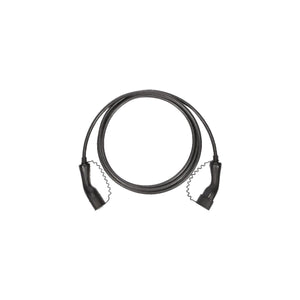
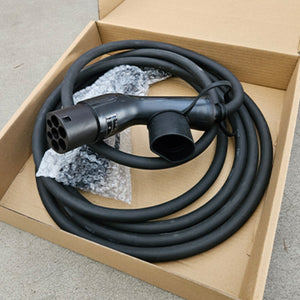
Cavo per Ricarica Auto Elettrica Tipo 2 32A 22KW Trifase 5mt
Cavo per Ricarica Auto Elettrica 22KW Trifase 5mt
Cavo per Ricarica Auto Elettrica Tipo 2 32A 22KW Trifase 5mt
Cavo per Ricarica Auto Elettrica 22KW Trifase 5mt

FoxESS Cable de Carga EV Tipo 2 7 kW Monofásico 5m Negro

vendidos en las últimas horas
SKU: FE-DPC-1-7-5-B
Proveedor: Proveedor: Fox ESS
Stock bajo: 8 restantes
Precio regular €385.00 Precio de venta €275.00
29% DE DESCUENTO
Pide antes de las y recíbelo entre el y el con mensajería urgente

Envío por 4,99
Gratuito
a partir de 110 euros
Envíos a puntos de recogida Detalles aquí

Devolución* en un plazo de 14 días B2C
Satisfecho o reembolsado
Garantía de 2 años
Compra fácil y rápida

Richiesta Fattura: Segui le istruzioni dopo l’acquisto per inviare i tuoi dati.

Garantía de pago seguro

Visa
PayPal
Mastercard
Diners Club
Satispay
Klarna
Apple Pay
Maestro
Google Pay
Shop Pay

Recogida disponible en Sede Operativa Oniroview Normalmente está listo en 24 horas

Recogida disponible

Cavo per Ricarica Auto Elettrica Tipo 2 32A 22KW Trifase 5mt

FoxESS Cable de Carga EV Tipo 2 7 kW Monofásico 5m Negro

€275.00

📐 Tipo 2 ↔ Tipo 2 (IEC 62196-2) │ 7 kW monofásico — 32 A │ Longitud 5 m — 🔧 Dificultad de instalación: 1/5 │ 🎯 Ideal para: coches con cargador de a bordo monofásico, wallbox monofásico con toma Tipo 2

Cable de carga Tipo 2 monofásico 7 kW de 5 m para wallbox con toma y postes de carga CA

Si el coche carga en corriente alterna en una sola fase, un cable trifásico no añade potencia: el límite es el cargador de a bordo. El DPC-1-7-5-B de FoxESS es el cable Tipo 2 ↔ Tipo 2 monofásico de 32 A y 5 m, para cargar hasta 7 kW desde wallbox con toma, como el FoxESS A7300S1-E1, y desde postes públicos de CA sin cable. Si el coche acepta carga trifásica, o piensas cambiarlo, conviene la versión de 22 kW.

Análisis técnico y ventajas

  • 🔌 Tipo 2 ↔ Tipo 2 (IEC 62196-2): un extremo va a la toma del poste de carga, el otro a la toma del coche; es el estándar europeo para la carga en corriente alterna.
  • ⚡ 32 A monofásico, hasta 7 kW: el doble de los 3,7 kW de un cable de 16 A, y la plena potencia de los wallbox monofásicos de 32 A.
  • 🔄 En postes trifásicos permanece monofásico: incluso en un poste de 22 kW la carga utiliza una sola fase, hasta unos 7,4 kW.
  • 📏 5 m de longitud, color negro: cubre la distancia típica entre el poste y la toma de carga en garajes y plazas.

Ficha técnica

Fabricante FoxESS
Modelo DPC-1-7-5-B
Conectores Tipo 2 ↔ Tipo 2 (IEC 62196-2)
Potencia máxima 7 kW monofásico (230 V)
Corriente 32 A
Modo de carga Modo 3 (IEC 61851-1)
Longitud 5 m
Color Negro
Certificaciones CE, RoHS
SKU FE-DPC-1-7-5-B

🔍 El consejo del experto:

Para elegir entre monofásico y trifásico observa el coche, no el poste de carga. En el manual o en la web del fabricante busca el apartado "cargador de a bordo AC": si indica 7,4 kW o menos, el coche carga en monofásico y este cable ya te proporciona toda la potencia posible, incluso en postes públicos de 22 kW. Si indica 11 kW o 22 kW, el coche es trifásico: para no quedarte limitado a 7 kW fuera de casa, elige el cable trifásico.

Experto Oniroview Simone

Completa tu instalación

Preguntas frecuentes

¿Qué diferencia hay entre un cable Tipo 2 monofásico y trifásico?
El número de fases que transporta el cable. El monofásico de 32 A llega hasta unos 7,4 kW, el trifásico de 32 A hasta 22 kW. En wallbox domésticos monofásicos rinden igual; la diferencia se nota solo con coches y postes trifásicos, donde el cable monofásico limita la carga a una sola fase.

¿Es compatible con el wallbox FoxESS 7,3 kW con toma?
Sí. El A7300S1-E1 suministra 32 A en monofásico y este cable es de 32 A monofásico, por lo que la carga se realiza a la plena potencia del wallbox, 7,3 kW, si el cargador de a bordo del coche lo acepta.

Contenido del paquete

📦 1 cable de carga FoxESS DPC-1-7-5-B, Tipo 2 ↔ Tipo 2, 5 m.

Garantía y seguridad

✅ CE, RoHS. 📜 Garantía legal de 2 años. ⚠️ No conectes dos cables en serie ni uses adaptadores no previstos; no utilices el cable si la funda o los conectores están dañados.

Envío desde Catania. Asistencia técnica para la elección del cable según el coche y el poste de carga.

¿Has cambiado de opinión? Aquí tienes qué hacer

Si deseas devolver tu pedido, estamos aquí para ayudarte. Tienes derecho a desistir de la compra en un plazo de 14 días desde la entrega, sin necesidad de justificación alguna.

Derecho de desistimiento (en un plazo de 14 días)

El plazo es de 14 días desde la entrega. Si el pedido incluye varios artículos entregados por separado, el plazo comienza a contar a partir de la entrega del último artículo.

Los 14 días se calculan como días naturales, incluidos sábados, domingos y festivos. Si el último día cae en sábado, domingo o festivo, el plazo se prorroga hasta el primer día laborable siguiente.

Cómo ejercerlo: inicia la solicitud desde la función específica en tu cuenta: https://account.oniroview.com → sección Pedidos → "Gestionar" → "Solicitar devolución". El desistimiento se considera ejercido válidamente en el momento en que envías la solicitud en línea; no está sujeto a nuestra autorización previa.

  • Devolución: deberás reenviar los productos en un plazo de 14 días desde la fecha en que nos comunicaste el desistimiento.
  • Reembolso: te reembolsaremos en un plazo de 14 días desde la comunicación del desistimiento. Podemos retener el reembolso hasta haber recibido los bienes o hasta que se haya presentado una prueba de su envío, lo que ocurra primero.
  • Desistimiento total (devuelves todos los productos del pedido): reembolso del 100% del precio más los gastos de envío estándar de ida. Si en el momento del pedido elegiste una entrega más costosa que la estándar, el suplemento no es reembolsable.
  • Desistimiento parcial (devuelves solo algunos productos): reembolso del precio únicamente de los productos devueltos; los gastos de envío de ida no se reembolsan. Si el pedido disfrutó de envío gratuito por haber alcanzado un umbral y la devolución parcial hace que el valor sea inferior a dicho umbral, el gasto de envío correspondiente se calculará y se deducirá del reembolso.
  • Gastos de devolución: los costes directos de la devolución corren a cargo del cliente.
  • Disminución de valor: solo eres responsable de la disminución de valor de los bienes resultante de una manipulación distinta a la necesaria para verificar su naturaleza, sus características y su funcionamiento. En tal caso, retendremos del reembolso un importe correspondiente al valor perdido verificado.

El reembolso se realizará mediante el mismo método de pago utilizado para la compra.

Exclusiones del derecho de desistimiento

De conformidad con el art. 59 del Código de Consumo, el desistimiento no se aplica a:

  • bienes confeccionados a medida o claramente personalizados (ej. cables cortados a medida, configuraciones bajo petición);
  • bienes precintados que no sean aptos para ser devueltos por razones de higiene o protección de la salud, una vez abiertos después de la entrega;
  • contenidos digitales suministrados mediante un soporte no material, si la ejecución ha comenzado con tu consentimiento previo y aceptación de la pérdida del derecho de desistimiento.

Artículos Outlet: los artículos de la categoría Outlet se venden como venta final y no son reembolsables.

Ventas B2B: el derecho de desistimiento no se aplica a los contratos celebrados con clientes titulares de un número de IVA (Partita IVA).

Cómo enviar la devolución

Una vez enviada la solicitud, envía todos los artículos a: Oniroview, Via Piave 17, 95129 Catania (CT).

  • Embala con cuidado y utiliza un envío seguro y rastreable: los productos extraviados o dañados durante el transporte de la devolución no podrán ser reembolsados.
  • Para proteger el embalaje original, cuando sea posible, colócalo dentro de una segunda caja. No apliques etiquetas ni cintas adhesivas directamente sobre el embalaje original del producto.


Deducciones y Beneficios Fiscales para Mantenimiento Ordinario y Extraordinario

Para solicitar los beneficios fiscales, envíe su petición a la dirección de correo electrónico: agevolazioni@oniroview.com

Deducciones del IRPF al 50%

Usted tiene derecho a una deducción del 50% por la compra de productos relacionados con obras de construcción, tales como instalaciones eléctricas, videoporteros y sistemas de alarma e iluminación LED. No es necesario enviar ningún documento a nuestra empresa. Para disfrutar de la deducción, basta con indicar el importe total del gasto en su declaración de la renta (modelo 730 o modelo Unico).

Los documentos que debe conservar son:

  • Recibo de la transferencia bancaria
  • Facturas de compra que indiquen la naturaleza, calidad y cantidad de los bienes adquiridos y, preferiblemente, el código fiscal del comprador

Procedimiento a seguir:

  1. Realice un pedido en nuestro sitio web seleccionando "Transferencia bancaria" como método de pago.
  2. Solicite la factura e indique en las notas del pedido la deducción deseada.
  3. Realice el pago mediante una transferencia bancaria específica (bonifico parlante), conforme a las disposiciones de la Agencia Tributaria. La transferencia debe incluir:
    • Concepto del pago (incluir número de pedido y fecha)
    • Código fiscal y/o número de IVA (Partita IVA) de Oniroview: 05660420877
    • Código fiscal del pagador


En caso de ausencia de cualquiera de los dos campos indicados anteriormente, el pedido será procesado sin facturación.

IVA reducido al 10% para reformas edilicias y rehabilitaciones conservadoras (IVA REDUCIDO 10% - DEDUCCIÓN FISCAL 50%)

Compra de bienes, excluyendo materias primas y productos semielaborados, utilizados en la rehabilitación conservadora y reformas edilicias. Está permitido su uso para la compra de iluminación LED.

Documentos requeridos:

  • Copia del Documento de Identidad

  • Copia del Código Fiscal o tarjeta sanitaria en vigor

  • Copia de la DIA, SCIA o CIL (o permiso de construcción) donde se indique el "Tipo de intervención"

  • Declaración para IVA reducido (descargue el modelo aquí)

    Los documentos indicados anteriormente deberán enviarse a la dirección de correo electrónico agevolazioni@oniroview.com, después de completar el pedido. Una vez verificada la documentación, emitiremos una factura anticipada con el IVA reducido para proceder al pago.

Procedimiento a seguir:

  1. Realice un pedido en nuestro sitio web seleccionando "Transferencia bancaria" como método de pago.
  2. Solicite la factura e indique en las notas del pedido lo siguiente: "su código fiscal y factura anticipada para reforma y restauración IVA 10%" dentro del mismo campo 'Nota para el pedido'.
  3. Realice el pago mediante transferencia bancaria específica indicando el número de factura.

En caso de ausencia de cualquiera de los dos campos indicados anteriormente, el pedido será procesado sin facturación.

IVA reducido al 4% para la construcción de vivienda habitual (prima casa) no de lujo

Está permitido su uso para la compra de iluminación LED en inmuebles que no sean de lujo (el inmueble no debe presentar características de lujo, según los criterios indicados en el decreto del 2 de agosto de 1969).

Documentos requeridos:

  • Copia del Documento de Identidad

  • Copia del Código Fiscal o tarjeta sanitaria en vigor

  • Copia de la DIA, SCIA o CIL (o permiso de construcción) donde se indique el "Tipo de intervención"

  • Declaración para IVA reducido (descargue el modelo aquí)

    Los documentos indicados anteriormente deberán enviarse a la dirección de correo electrónico agevolazioni@oniroview.com, después de completar el pedido. Una vez verificada la documentación, emitiremos una factura anticipada con el IVA reducido para proceder al pago.

Procedimiento a seguir:

  1. Realice un pedido en nuestro sitio web seleccionando "Transferencia bancaria" como método de pago.
  2. Solicite la factura e indique en las notas del pedido lo siguiente: "su código fiscal y factura anticipada para beneficio construcción vivienda habitual IVA 4%" dentro del mismo campo.
  3. Realice el pago mediante transferencia bancaria específica indicando el número de factura.

En caso de ausencia de cualquiera de los dos campos indicados anteriormente, el pedido será procesado sin facturación.

Bonus Mobili

Compra de muebles y electrodomésticos, incluyendo iluminación LED para particulares y comunidades de vecinos. El decreto ley n. 63/2013 introdujo una deducción adicional del 50% por la compra de muebles y grandes electrodomésticos e iluminación LED, destinados al amueblamiento de inmuebles objeto de reforma.
El requisito principal para obtener la deducción es la realización de una obra de recuperación del patrimonio edilicio (reforma, restauración, etc.).

No es necesario enviar ningún documento a nuestra empresa. Para disfrutar de la deducción, basta con indicar el importe total del gasto en su declaración de la renta (modelo 730 o modelo Unico).

Los documentos que debe conservar son:

  • Recibo de la transferencia bancaria
  • Facturas de compra que indiquen la naturaleza, calidad y cantidad de los bienes adquiridos y, preferiblemente, el código fiscal del comprador

Procedimiento a seguir:

  1. Realice un pedido en nuestro sitio web seleccionando "Transferencia bancaria" como método de pago.
  2. Solicite la factura e indique en las notas del pedido lo siguiente: "su código fiscal y "factura anticipada para bonus mobili" dentro del mismo campo.
  3. Realice el pago mediante transferencia bancaria específica indicando el número de factura.

En caso de ausencia de cualquiera de los dos campos indicados anteriormente, el pedido será procesado sin facturación.

Exención de IVA con pago por Inversión del Sujeto Pasivo (Reverse Charge) y Pago Dividido (Split Payment)

Para disfrutar del pago con inversión del sujeto pasivo y pago dividido en Oniroview.com, los proveedores de la Administración Pública y las empresas que realizan servicios mediante contratos de licitación y subcontratación deben seguir este procedimiento:

  1. Complete el pedido en nuestro sitio web seleccionando "Transferencia bancaria" como método de pago.
  2. Especifique en las notas del pedido que dispone de la documentación necesaria para el pago exento de IVA.
  3. Envíe la documentación a agevolazioni@oniroview.com, incluyendo la referencia del pedido.

Tras verificar la documentación, emitiremos una factura anticipada con el IVA reducido para proceder al pago.

Actualizado el 10 de julio de 2026: el Bono de Puntos de Carga domésticos ha sido confirmado hasta el 31 de marzo de 2030 por el DPCM Automotive del 10 de junio de 2026 (art. 6), con una dotación de 68 millones de euros. Sin embargo, la plataforma para presentar la solicitud aún no está abierta: falta el decreto de implementación del MIMIT que establecerá las fechas y las modalidades operativas.

Bono de Puntos de Carga 2026: guía completa de incentivos, requisitos y plazos para el wallbox doméstico

Quien esté considerando la instalación de un wallbox o un punto de carga doméstico en 2026 se encuentra ante una situación tan alentadora como confusa: la medida existe, está financiada, pero todavía no es posible presentar la solicitud. En este artículo ponemos orden entre lo que está confirmado, lo que queda por definir y lo que conviene hacer mientras tanto, con datos verificados en las fuentes oficiales del Ministerio de Empresa y del Made in Italy (MIMIT) y de Invitalia.

Qué es el Bono de Puntos de Carga y cuál es su estado actual

El Bono de Puntos de Carga domésticos es una contribución estatal a fondo perdido pensada para reducir el coste de compra e instalación de infraestructuras de carga para vehículos eléctricos —wallboxes y puntos de carga— por parte de particulares y comunidades de propietarios. Está gestionado por Invitalia en nombre del MIMIT y ha estado activo, en diversas ediciones, desde 2022.

Con el DPCM Automotive del 10 de junio de 2026, el Gobierno ha refinanciado la medida hasta 2030, incluyéndola en el Fondo Automotive más amplio de 1.343 millones de euros destinado al sector. A los puntos de carga domésticos se les han asignado un total de 68 millones de euros, con una anualidad para 2026 de 5 millones a los que se suman 10 millones de remanentes de 2025. El grueso de los recursos se concentra entre 2027 y 2029 (15 millones al año), con 8 millones en 2030: un detalle a tener en cuenta, porque una dotación inicial contenida y la asignación por orden cronológico premian a quienes están listos para el primer día de apertura.

Lo que falta, por el momento, es la disposición directorial del MIMIT que establecerá la fecha de apertura de la plataforma, el inicio exacto de los gastos subvencionables y los formularios. Hasta su publicación, el bono está confirmado "sobre el papel" pero aún no operativo.

Cómo funciona la contribución: importes y porcentajes

La estructura del bono, coherente con las ediciones 2022-2025, prevé:

  • 80% de los gastos subvencionables de compra e instalación de la infraestructura de carga;
  • hasta 1.500 euros para personas físicas (instalación en vivienda privada, garaje, plaza de aparcamiento);
  • hasta 8.000 euros para intervenciones en partes comunes de comunidades de propietarios (arts. 1117 y 1117-bis del código civil);
  • una única solicitud por beneficiario, con reembolso en un pago único mediante transferencia bancaria.

Los gastos cubiertos incluyen la compra del punto de carga o wallbox, la instalación, las instalaciones eléctricas y las obras de construcción estrictamente necesarias, la planificación, la dirección de obra, las pruebas y los costes de activación de un nuevo POD (punto de entrega de energía). En cambio, generalmente no se incluyen los costes de adecuación contractual con el proveedor de energía o el simple aumento de potencia del contador, salvo indicación contraria del decreto de implementación.

Quién puede solicitar el bono (y quién queda excluido)

Los beneficiarios son personas físicas residentes en Italia y comunidades de propietarios, representadas por el administrador pro tempore o por un copropietario delegado. Quedan fuera de la medida los titulares de empresas individuales y las sociedades: para empresas y autónomos (Partita IVA) existen formas de incentivos separadas, gestionadas por el Ministerio de Medio Ambiente y Seguridad Energética (MASE) en el marco del PNRR.

Un requisito técnico que no hay que subestimar: las infraestructuras deben ser nuevas de fábrica y de potencia estándar, indicativamente por debajo de los 22 kW. La instalación debe ser realizada además por un instalador habilitado que emita la declaración de conformidad de la instalación: sin este documento, la solicitud de reembolso no se considera válida.

🔌 Modelos que cumplen los parámetros del bono

Todos permanecen por debajo del umbral de 22 kW requerido para la potencia estándar y, al ser instalados por un técnico habilitado, obtienen la declaración de conformidad necesaria para la solicitud de reembolso:

La diferencia principal entre los tres: potencia (7kW vs 22kW) y fase de la instalación (mono vs trifásica). Para una instalación doméstica estándar, la monofásica cubre casi la totalidad de los casos; la trifásica SolaX tiene sentido si ya dispone de una conexión trifásica o prevé tiempos de carga más rápidos.

Cómo se presentará la solicitud

Sobre la base de las ediciones anteriores, la solicitud deberá presentarse en línea a través del Área Personal de la plataforma Invitalia, con acceso mediante SPID, CIE o CNS. Será necesario adjuntar la documentación de gasto (facturas, pagos trazables, declaración de conformidad) y, al finalizar las obras, un informe final firmado por el solicitante. Los pagos en efectivo no están admitidos: se requiere transferencia, tarjeta de crédito o débito, con un concepto que haga referencia clara a la factura y la instalación.

Dentro de los 90 días siguientes al cierre de la convocatoria, el MIMIT emitirá el decreto de concesión de las contribuciones siguiendo el orden cronológico de llegada de las solicitudes, hasta el agotamiento de los fondos asignados para el año.

Por qué conviene moverse ya, incluso sin la plataforma abierta

Aquí es donde se esconde el malentendido más común. El bono funciona como reembolso sobre gastos ya realizados: no es un descuento inmediato en la factura ni una deducción fiscal distribuida en varios años. Esto significa que esperar a la apertura de la plataforma para comprar e instalar el wallbox no es necesario; al contrario, corre el riesgo de ser contraproducente, porque las ventanas de solicitud permanecen abiertas pocas semanas y los fondos se asignan por orden de llegada.

Quien instale hoy, conservando facturas y transferencias relativas a gastos realizados desde 2026 en adelante, se presentará a la reapertura de la plataforma ya con toda la documentación lista: presupuesto, declaración de conformidad, trazabilidad de los pagos. Es una diferencia que, en una medida con dotación anual limitada, puede determinar si la contribución llega o si los fondos se agotan antes de su solicitud.

Las alternativas ya activas, mientras se espera el decreto de implementación

A la espera de la apertura de la plataforma, quedan disponibles dos instrumentos fiscales independientes del bono del MIMIT:

  • Bonus Casa (deducción IRPEF 50%): aplicable si la instalación del punto de carga forma parte de una intervención más amplia de renovación edilicia o mantenimiento extraordinario del inmueble, con recuperación distribuida en diez años;
  • Conto Termico 3.0: regulado por el DM 07/08/2025, se refiere a la realización de infraestructuras de carga combinadas con la sustitución de instalaciones de climatización con bombas de calor; no debe considerarse un incentivo autónomo solo para el wallbox.

Los dos instrumentos no son acumulables con el bono del MIMIT sobre el mismo concepto de gasto: deben evaluarse como alternativa, no como integración.

Errores comunes a evitar

  • Pensar que la plataforma ya está abierta. No lo está: al 10 de julio de 2026 todavía falta el decreto de implementación del MIMIT.
  • Pagar en efectivo. La contribución requiere pagos trazables y documentables.
  • Instalar sin un técnico habilitado. La declaración de conformidad es un requisito imprescindible para la admisibilidad de la solicitud.
  • Confundir el bono con una deducción fiscal. Es una contribución a fondo perdido desembolsada después del gasto, no un descuento en factura ni una deducción distribuida en varios años.
  • Esperar para comprar los materiales. El bono es retroactivo: instalar ahora no perjudica el derecho al reembolso, al contrario, permite llegar preparado.

Material eléctrico y accesorios para la instalación: qué se necesita realmente

Tanto si se elige instalar de inmediato como esperar a la apertura de la plataforma, un wallbox hecho según las reglas requiere materiales eléctricos certificados: cables dimensionados correctamente, magnetotérmicos y diferenciales dedicados, canaletas y componentes compatibles con la instalación existente. Con más de 25 años de experiencia en el sector eléctrico, el equipo de Oniroview selecciona componentes técnicos fiables para particulares, instaladores y comunidades que desean abordar la instalación sin sorpresas durante la fase de pruebas; un detalle que pesa, porque la declaración de conformidad requerida por el bono no perdona las instalaciones improvisadas.

Descubre la selección de material eléctrico y accesorios para la instalación en el catálogo Oniroview, o contacta con nuestro equipo para una consulta técnica antes de proceder.

Preguntas frecuentes sobre el Bono de Puntos de Carga 2026

¿Está ya activo el Bono de Puntos de Carga 2026?

No. La medida está confirmada y financiada por el DPCM Automotive del 10 de junio de 2026, pero la plataforma para presentar la solicitud aún no está abierta: falta el decreto de implementación del MIMIT que establecerá las fechas y modalidades.

¿Debo esperar a la apertura de la plataforma para instalar el wallbox?

No. El bono es retroactivo: se contabilizan gastos ya realizados. Instalar ahora, conservando facturas y transferencias, permite presentar la solicitud ya preparada en cuanto la plataforma reabra.

¿Cuánto cubre el bono?

El 80% de los gastos subvencionables de compra e instalación, hasta 1.500 euros para personas físicas y hasta 8.000 euros para intervenciones en partes comunes de comunidades de propietarios.

¿Quién puede solicitar la contribución?

Personas físicas residentes en Italia y comunidades de propietarios. Los titulares de empresas individuales y sociedades están excluidos de esta medida; para empresas y autónomos existen incentivos separados gestionados por el MASE.

¿Es acumulable con otras ayudas?

No, no sobre el mismo gasto. El Bonus Casa y el Conto Termico 3.0 siguen siendo alternativas válidas solo para intervenciones que no entran en el perímetro del bono del MIMIT.

¿Cómo se hará la solicitud?

En línea, a través del Área Personal de la plataforma Invitalia, con acceso SPID, CIE o CNS, adjuntando la documentación de gasto y la declaración de conformidad de la instalación.